


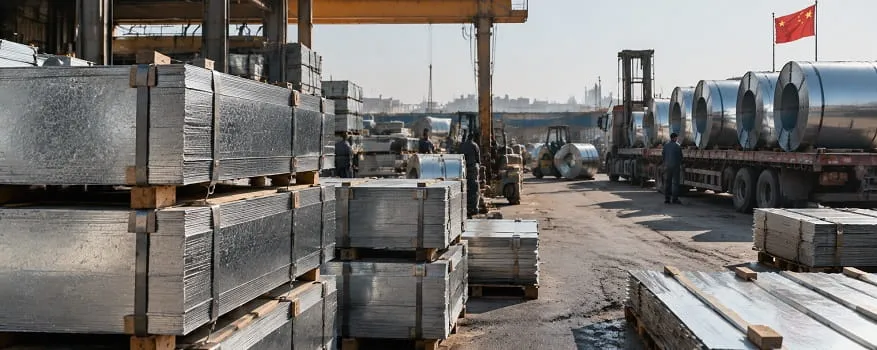
به گزارش آهن آنلاین؛ بازار ورق سرد و گالوانیزه چین در ماه سپتامبر، اگرچه در مجموع با افزایش قیمت همراه شد، اما در پشت این رشد، نشانههای چندان قدرتمندی از بهبود تقاضای واقعی دیده نشد. افزایش هزینه مواد اولیه مانند زغالسنگ ککشو، کک و سنگآهن در نیمه نخست ماه از قیمت محصولات فولادی حمایت کرد، اما ضعف خرید صنایع پاییندستی و تداوم انباشت موجودی مانع از ادامه این روند شد. بهاینترتیب، بازار در نیمه دوم سپتامبر وارد مسیر اصلاحی شد و در پایان ماه در محدودهای نسبتاً کم نوسان قرار گرفت.
بررسی قیمتها نشان میدهد میانگین قیمت کویل نورد سرد در سپتامبر به ۳ هزار و ۷۹۸.۱۵ یوآن به ازای هر تن رسید که نسبت به میانگین ۳ هزار و ۷۸۳.۱۹ یوانی اوت، ۱۴.۹۶ یوآن افزایش داشت. میانگین قیمت کویل گالوانیزه نیز با رشد ۱۳.۴۹ یوانی از ۴ هزار و ۸۰.۵ یوآن در اوت به ۴ هزار و ۹۳.۹۹ یوآن به ازای هر تن در سپتامبر رسید.
رشد قیمتها در نیمه نخست سپتامبر
روند قیمت ورق سرد و گالوانیزه در سپتامبر دو نیمه متفاوت داشت. در نیمه نخست ماه، افزایش هزینه تولید فولاد محرک اصلی بازار بود. سرعت بازگشت معادن زغالسنگ ککشو استان شانشی (shanxi) به تولید کمتر از انتظار باقی ماند و محدودیت عرضه، قیمت زغالسنگ را افزایش داد. همزمان، اجرای چهارمین و سپس پنجمین مرحله افزایش قیمت کک و رشد قیمت سنگآهن، هزینه تولید فولادسازان را بالا برد.
افزایش هزینههای تولید در چنین شرایطی بهطور مستقیم از قیمت ورق گالوانیزه، ورق سرد و سایر محصولات فولادی حمایت کرد. بااینحال، سمت تقاضا نتوانست همگام با رشد هزینهها حرکت کند. موجودی ورقهای فولادی همچنان افزایش یافت و تقاضای واقعی در فصل سنتی اوج مصرف چین نیز کمتر از انتظارات بازار بود. صنایع پاییندستی نیز تمایل محدودی برای خرید در قیمتهای بالا داشتند؛ موضوعی که اجازه نداد رشد قیمتها در نیمه نخست ماه به یک روند پایدار تبدیل شود.
کاهش حمایت مواد اولیه در نیمه دوم ماه
در اواسط سپتامبر، انتشار اخبار مربوط به توسعه زیرساختهای ریلی در مرز چین و مغولستان، احتمال افزایش عرضه زغالسنگ مغولستان را تقویت کرد. همین موضوع روند صعودی قیمت زغالسنگ و کک را متوقف کرد. همزمان، کاهش قیمت سنگآهن نیز موجب شد حمایت هزینهای از بازار فولاد کاهش پیدا کند.
در نتیجه، ورق سرد و گالوانیزه بخشی از رشد قیمت ثبتشده در نیمه نخست ماه را از دست دادند. در پایان سپتامبر نیز افزایش هزینههای تولید، حاشیه سود فولادسازان را تحتفشار قرار داد و تعدادی از کارخانهها به سمت انجام تعمیرات و کاهش تولید حرکت کردند. خریدهای پیش از تعطیلات جشن نیمه پاییز و روز ملی چین توانست برای مدت کوتاهی تقاضا را تقویت کند، اما این افزایش خرید بیشتر ماهیتی مقطعی داشت و نتوانست ضعف مصرف واقعی را برطرف کند. بازار در نهایت سپتامبر را در محدودهای محدود و با نوسان اندک به پایان رساند.
موجودی ورق سرد و گالوانیزه همچنان بالاست
از منظر بنیادی، سفارشهای دریافتی فولادسازان در سپتامبر نسبت به اوت بهتر شد، اما سطح تقاضا همچنان فاصله قابلتوجهی با فصل اوج مصرف سالهای گذشته داشت. از سوی دیگر، موجودی ورق سرد و گالوانیزه افزایش یافت. بخشی از این رشد موجودی به خرید تجار پیش از تعطیلات جشن نیمه پاییز و روز ملی چین مربوط میشد، اما ضعف تقاضای صنایع پاییندستی باعث شد مصرفکنندگان کمتر از انتظار خرید کنند و موجودی انبارها همچنان بالا بماند. این وضعیت نشان میدهد افزایش قیمتهای سپتامبر بیش از آنکه ناشی از قدرت تقاضا باشد، تحت تأثیر افزایش هزینههای تولید قرار داشته است؛ بنابراین تداوم رشد قیمتها در ماههای آینده به بهبود واقعی مصرف وابستگی زیادی خواهد داشت.
چشمانداز محتاطانه بازار ورق در اکتبر
بازار ورق سرد و گالوانیزه چین در ماه اکتبر نیز احتمالاً در محدودهای محدود و با روندی نسبتاً ضعیف نوسان خواهد کرد. در سمت عرضه، زیان فولادسازان و احتمال کاهش تولید میتواند مانع از افت شدید قیمتها شود. در مقابل، کاهش انتظارات نسبت به تقاضای مواد اولیه میتواند فشار بیشتری بر قیمت سنگآهن، زغالسنگ و کک وارد کرده و بخشی از حمایت هزینهای بازار را از بین ببرد.
در حوزه مصرف نیز با پایان تدریجی فصل سنتی رونق بازار و همزمانی با تعطیلات روز ملی چین، انتظار رشد قابلتوجه تقاضا در صنایع خودروسازی و لوازمخانگی چندان بالا نیست. با پایان خریدهای پیش از تعطیلات، تقاضای سفتهبازانه نیز کاهش خواهد یافت و فشار ناشی از موجودی بالای انبارها همچنان بر بازار باقی میماند.
در مجموع، بازار ورق سرد و گالوانیزه چین در اکتبر احتمالاً میان حمایت هزینههای تولید و ضعف تقاضای واقعی در نوسان خواهد بود. در چنین شرایطی، احتمال رشد شدید قیمت آهن آلات محدود است، اما کاهش تولید فولادسازان نیز میتواند از افت قابلتوجه قیمت جلوگیری کند. در صورت بهبود سفارشها و کاهش موجودی در صنایع خودروسازی و لوازم خانگی، امکان شکلگیری یک موج صعودی مقطعی در قیمت ورق وجود خواهد داشت.


